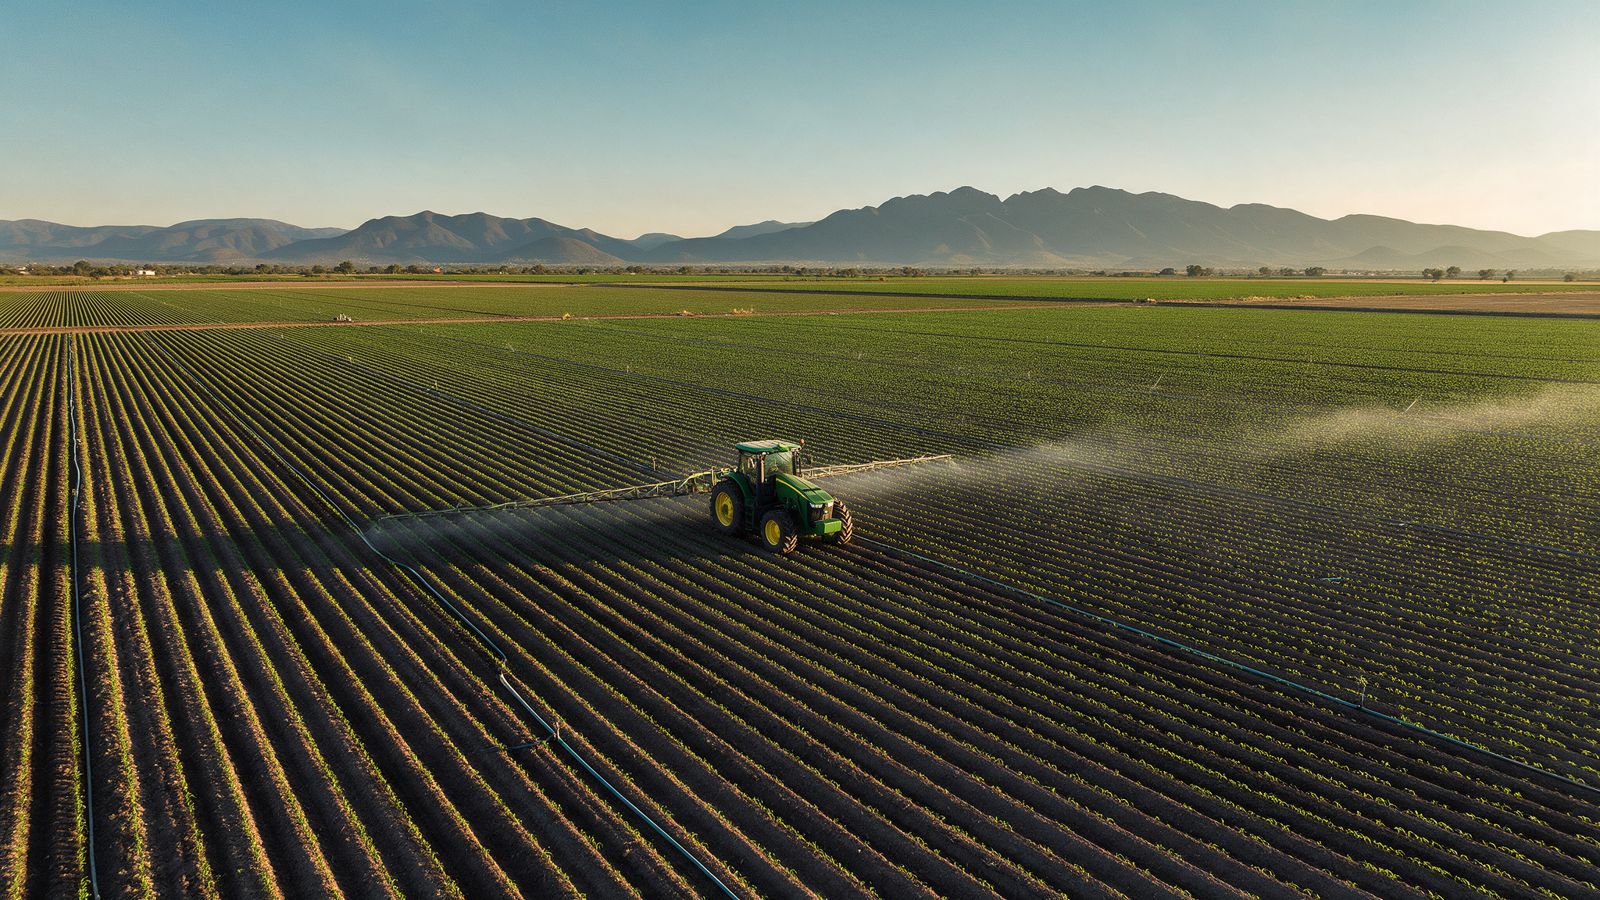
En el campo el dinero entra cuando se cosecha, no cada mes. Por eso el mejor financiamiento agrícola es el que respeta tu ciclo productivo. Estas son las opciones y cómo prepararte.
Opciones de financiamiento
Financieras de marca de los fabricantes de tractores, bancos con área agropecuaria, arrendadoras y sociedades financieras que operan programas con fondeo de banca de desarrollo. Cada una tiene requisitos y plazos distintos.
Pagos de acuerdo con tu ciclo
Algunas instituciones permiten pagos estacionales o semestrales que coinciden con la venta de la cosecha. Pregunta por esta opción: puede ser más importante que la tasa.
Qué preparar
Identificación y RFC, comprobante de domicilio, superficie y tenencia de la tierra (propia o rentada), cultivos o hato, historial de producción, cotización del equipo y, si los tienes, contratos de compraventa de tu cosecha. Los contratos de venta dan mucha certeza a la financiera.
Garantías
El propio equipo suele quedar en garantía. Según el monto, pueden pedir garantías adicionales o un aval. Algunos programas cuentan con garantías de fondos de fomento que ayudan a reducir lo que tú aportas.
Preguntas frecuentes
¿Financian tractores usados?
Algunas instituciones sí, con límites de antigüedad y revisión del estado del equipo.
¿Puedo financiar también el riego?
Sí. Sistemas de riego, invernaderos y bodegas también se pueden financiar como proyecto.
Información general con fines educativos. No es asesoría fiscal, legal ni una oferta de crédito; las condiciones las define cada institución.
 Requisitos para financiar maquinaria en México
 Arrendamiento puro vs. financiero: diferencias y cuándo conviene
 Qué es el CAT y cómo comparar propuestas de crédito